工厂闲置南京高正855设备使用不到1000小时的财务处置咨询指南
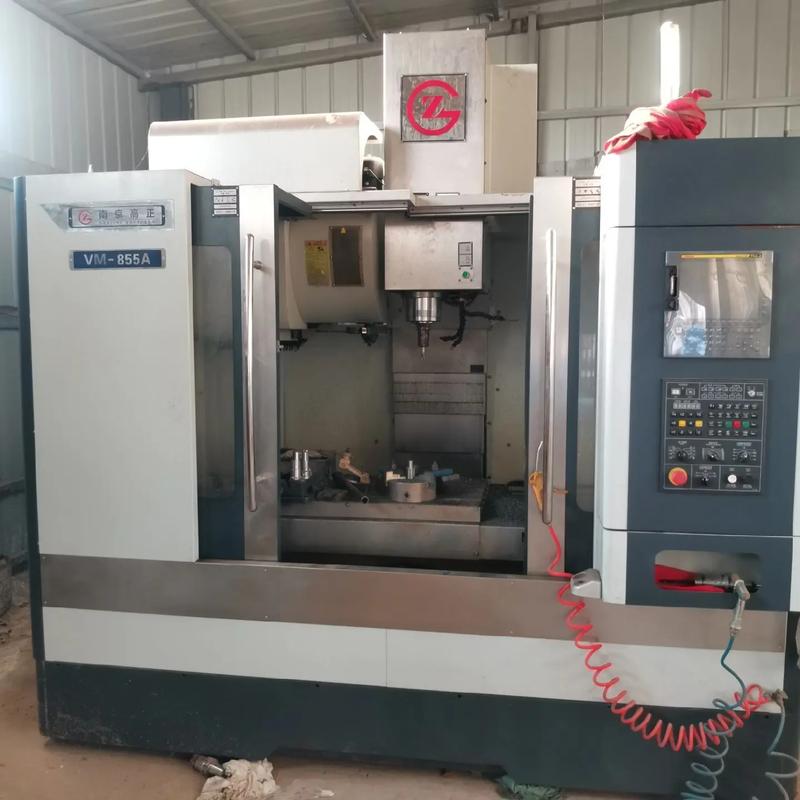
在制造业企业的资产管理中,闲置或低使用率的大型设备往往成为财务负担。您提到的南京高正855设备,在累计使用不到1000小时的情况下,如何从财务角度进行最优处置,是许多工厂管理者面临的典型问题。本文将从设备估值、税务处理、处置方式及财务报表影响等几个维度,提供一份实务性的财务咨询建议。
一、设备现状与财务定义
南京高正855通常属于高精度加工中心或类似工业母机,原值较高。使用不到1000小时,意味着设备有形磨损极低,可能仍处于保修期或最佳性能期。在财务上,需首先确认:
- 该设备购入时是否已抵扣增值税进项税额?
- 当前账面净值是多少?(原值减去累计折旧)
- 是否已提足折旧?<1000小时一般远未达到折旧年限。
二、处置方式及对应财务处理
- 对外销售(转让)
- 若售价高于账面净值,差额计入“资产处置损益”(营业外收入或资产处置收益);若低于账面净值,则形成处置损失。
- 增值税:若购入时已抵扣进项税,销售时按适用税率(通常13%)计算销项税额;若未抵扣(如取得普票或用于集体福利等),可按3%减按2%简易征收。
- 开票:需向购买方开具增值税发票,并办理资产转移手续。
- 经营性租赁
- 可将设备出租给同行业企业,收取租金。租金收入按“有形动产租赁”缴纳增值税(13%)。
- 折旧:仍由您公司继续计提,租金收入冲减成本后形成利润。适合暂时不出售但希望产生现金流的情形。
- 融资租赁(售后回租)
- 若企业需要资金,可与融资租赁公司签订售后回租合同。出售时按销售处理,再租回按融资租赁处理。注意税务上可能被认定为“贷款服务”,利息部分不得抵扣进项税。
- 报废或拆解
- 若设备因技术淘汰无法使用(尽管使用小时少),可做报废处理。报废损失需清单申报,并在企业所得税前扣除(需符合资产损失税前扣除办法)。
- 注意:若报废有残值收入,需冲减损失。
- 投资入股或债务重组
- 将设备作价投资到其他公司,视同销售缴纳增值税,但可递延企业所得税(符合特殊性税务处理条件时)。
- 用于抵偿债务,同样视同销售,并与债务重组损益合并处理。
三、税务关键点提示
- 增值税:低使用小时不代表免税。关键在于原购进时是否抵扣。若一般纳税人于2016年5月1日后购入且已抵扣,销售时按13%计算;若未抵扣,可选择简易计税3%减按2%。
- 企业所得税:处置所得并入当期应纳税所得额;若形成损失,需专项申报。注意折旧已提部分与净值的关系。
- 印花税:签订的设备销售合同需按“买卖合同”税目缴纳印花税(0.3‰)。
四、财务报表与决策建议
- 机会成本分析:设备闲置不仅占用厂房空间,还沉淀资金。若当前二手市场该型号设备价格较好(使用小时少是卖点),建议尽快出售,回笼资金用于主业周转。
- 折旧与减值:若决定长期持有,应评估是否存在减值迹象。若可收回金额低于账面价值,需计提固定资产减值准备,且减值后不得转回,影响后期利润。
- 现金流优先:对于财务咨询而言,核心是优化现金流。出售可一次性获得现金;租赁可获取持续现金流但回收期长。根据企业资金紧张程度选择。
五、实操步骤清单
- 核对固定资产卡片,确认原值、已提折旧、净值、进项税抵扣情况。
- 获取设备当前市场报价(可咨询二手设备商或评估机构)。
- 计算不同处置方式的税负与净收益,作对比表。
- 若选择出售,签订合同、开具发票、办理资产清理。
- 若选择租赁,签订租赁合同、明确维修保养责任及租金支付方式。
- 账务处理完毕后,及时在财务报表中列报。
- 完成税务申报(增值税、企业所得税、印花税等)。
六、风险提醒
- 低价转让给关联方可能被税务机关核定调整。
- 已抵扣进项税的固定资产,若用于简易计税、免税项目或集体福利,需做进项税额转出。
- 销售自己使用过的固定资产,发票开具时需正确选择税率及征收率。
使用不到1000小时的南京高正855属于优质资产,财务上应积极盘活而非长期挂账。建议优先考虑对外销售,既能快速变现,又能避免后续折旧与维护成本。若您企业有足够订单,也可考虑租赁或自用,充分发挥其价值。最终方案需结合公司整体税负、现金流及战略综合决定。如需针对性测算,请提供原值、购入时间、抵扣情况及预计售价等具体数据。
如若转载,请注明出处:http://www.whyecw.com/product/49.html
更新时间:2026-11-01 10:29:48